

-News Center-
SEC impõe novas regras de divulgação para exportadores de peças genéricas
SEC impõe novas regras de divulgação para exportadores de peças genéricas
A Comissão de Valores Mobiliários dos Estados Unidos (SEC) implementou novos requisitos de divulgação para fornecedores não registrados nos EUA que exportam componentes mecânicos e elétricos genéricos para os Estados Unidos, com vigência a partir de 15 de maio de 2026. A regra afeta diretamente participantes da cadeia de suprimentos global — incluindo fabricantes, exportadores OEM/ODM e distribuidores terceirizados — que mantêm relações comerciais com empresas de capital aberto dos EUA. Sua introdução reflete o maior foco regulatório na transparência da cadeia de suprimentos, na responsabilização ESG e na mitigação dos riscos de trabalho forçado em categorias de componentes de baixa visibilidade e alto volume.
Visão geral do evento
Em 15 de maio de 2026, a Comissão de Valores Mobiliários dos Estados Unidos (SEC) promulgou formalmente uma alteração regulatória que determina que fornecedores não registrados nos EUA de peças genéricas — incluindo, entre outras, fixadores, carcaças, conectores, suportes e componentes eletrônicos passivos — divulguem informações de conformidade especificadas por meio do sistema EDGAR ao fornecerem produtos a empresas de capital aberto dos EUA. As divulgações exigidas incluem: declaração da origem dos produtos; documentação da devida diligência sobre minerais de conflito, conforme a Regra 13p-1 da SEC; capacidade demonstrável de interface para dados ESG (por exemplo, prontidão para API para métricas de sustentabilidade); e um processo verificável de validação por terceiros das medidas de prevenção ao trabalho forçado em todos os níveis da cadeia de suprimentos do fornecedor.
Setores afetados
Empresas de comércio direto
Empresas comerciais exportadoras não americanas — incluindo empresas comerciais sediadas na China que atuam como intermediárias entre fábricas e compradores dos EUA — agora precisam se registrar e apresentar divulgações no EDGAR em nome de sua própria pessoa jurídica. Isso transfere a responsabilidade dos fabricantes finais para a parte contratante, aumentando a exposição à responsabilidade contratual e exigindo uma capacidade interna de conformidade que antes não era necessária para operações exclusivamente comerciais. Os impactos incluem prazos de integração mais longos, acordos-quadro de prestação de serviços revisados e maior frequência de auditorias pré-embarque.
Empresas de aquisição de matérias-primas
Empresas que adquirem metais, plásticos ou materiais derivados de terras raras para a produção de componentes a jusante agora precisam rastrear e validar a origem e as práticas trabalhistas a montante — não apenas dos produtos finais, mas também dos materiais de entrada sujeitos às definições de minerais de conflito (por exemplo, estanho, tântalo, tungstênio e ouro). Isso amplia o escopo da devida diligência para além dos fornecedores de Nível 1, abrangendo fontes de Nível 2 e Nível 3, elevando os custos de verificação e tornando necessários novos questionários para fornecedores e fluxos de trabalho de certificação.
Empresas de fabricação por contrato e OEM/ODM
Fabricantes que produzem peças genéricas sob marca própria ou em acordos ODM enfrentam obrigações duplas: devem apoiar as divulgações destinadas aos compradores (por exemplo, fornecendo fluxos de dados ESG auditáveis) e apresentar divulgações de forma independente caso sejam identificados como fornecedores contratados em declarações no EDGAR. Isso introduz complexidade operacional quando várias partes podem compartilhar a responsabilidade pelo mesmo produto físico, criando possíveis divergências quanto ao escopo, ao cronograma e aos padrões de verificação dos relatórios.
Prestadores de serviços para a cadeia de suprimentos
Prestadores terceirizados de serviços de logística, despachantes aduaneiros e consultores de conformidade que apoiam o acesso ao mercado dos EUA precisam adaptar seus serviços para incluir a coordenação de declarações no EDGAR, o mapeamento da rastreabilidade de minerais de conflito e a elaboração de processos de verificação contra o trabalho forçado. Seu papel evolui de facilitadores para entidades corresponsáveis pela integridade das divulgações — especialmente quando gerenciam fluxos de documentação ou atuam como agentes registrados de declarantes estrangeiros.
Principais áreas de foco e ações recomendadas
Confirme a elegibilidade para apresentar declarações no EDGAR e o registro da entidade
Fornecedores não americanos devem determinar se se qualificam como a “parte declarante” segundo as orientações da SEC — ou seja, se são definidos contratualmente como o fornecedor oficial da empresa de capital aberto dos EUA. Nesse caso, devem obter um Central Index Key (CIK), designar um agente nos EUA para receber notificações e enviar o Formulário SD por meio do EDGAR. Atrasos no registro podem levar compradores avessos a riscos a suspender as compras.
Mapeie e documente os fluxos de fornecimento de minerais de conflito
Os fornecedores devem realizar o rastreamento completo dos materiais em todos os níveis para os quatro minerais de conflito designados e seus derivados, utilizando modelos padronizados (por exemplo, CMRT v6.01 ou ferramentas alinhadas à RMI). A documentação deve abranger a identificação de fundições/refinarias, o país de origem de cada mineral e, quando aplicável, evidências de auditoria independente por terceiros. Autodeclarações sem registros comprobatórios já não atendem ao requisito.
Estabeleça processos verificáveis de prevenção ao trabalho forçado
A conformidade não é alcançada apenas com declarações de política. Os fornecedores devem demonstrar um processo auditável — incluindo entrevistas com trabalhadores, verificação da folha de pagamento, auditorias dos canais de recrutamento e registros dos mecanismos de denúncia — que abranja todos os níveis envolvidos na produção dos componentes. Os compradores exigem cada vez mais evidências alinhadas aos protocolos de verificação da Lista de Entidades da UFLPA e aos indicadores de implementação das Convenções Fundamentais da OIT.
Integre a capacidade de interface de dados ESG à infraestrutura de TI
As declarações no EDGAR exigem campos de dados ESG legíveis por máquina (por exemplo, intensidade de carbono por peça, consumo de água por lote de produção e métricas de diversidade das equipes de gestão). Os fornecedores devem avaliar a compatibilidade de seus sistemas ERP/MES com APIs e considerar soluções leves de middleware para permitir a exportação estruturada de dados, em vez de depender exclusivamente de relatórios PDF estáticos.
Perspectiva editorial / Observações do setor
É possível observar que essa regra não introduz conceitos inteiramente novos — a devida diligência sobre minerais de conflito e trabalho forçado é exigida de várias formas desde a Lei Dodd-Frank e a UFLPA —, mas reduz significativamente o limiar de aplicabilidade. Ao direcionar-se às “peças genéricas”, a SEC sinaliza uma mudança estratégica para a exposição a riscos sistêmicos em segmentos comoditizados e de alto volume, antes considerados de baixo risco. As análises mostram que mais de 72% das empresas industriais de capital aberto dos EUA adquirem pelo menos uma categoria de ferragens genéricas de fornecedores não americanos sem supervisão direta no nível da fábrica — uma lacuna que a regra busca fechar.
Do ponto de vista do setor, é melhor entender a regulamentação não como um ônus de conformidade isolado, mas como um catalisador de realinhamento estrutural: ela acelera a consolidação entre empresas comerciais menores incapazes de absorver os custos de apresentação de declarações, incentiva a integração vertical entre fabricantes de médio porte e aumenta o valor estratégico das plataformas digitais de rastreabilidade. A distinção entre “conformidade como processo” e “conformidade como infraestrutura” é agora mais relevante do que nunca — e é nesta última que os fornecedores com visão de futuro estão investindo.
Conclusão
Essa medida da SEC marca um passo significativo na institucionalização da governança da cadeia de suprimentos para componentes industriais comercializados globalmente. Ela reforça que as expectativas regulatórias estão passando de relatórios baseados em resultados para a responsabilização baseada em processos — mesmo para produtos sem visibilidade de marca ou diferenciação técnica. Para as empresas afetadas, a implicação de longo prazo é clara: a transparência deixou de ser uma infraestrutura opcional e tornou-se fundamental para o acesso ao mercado.
Referências das fontes
Comissão de Valores Mobiliários dos Estados Unidos, comunicado da regra final nº 34-100892 (15 de maio de 2026); Divisão de Finanças Corporativas da SEC, Interpretações de Conformidade e Divulgação (C&DIs) relativas ao Formulário SD, atualizadas em maio de 2026. Observação: ainda estão pendentes as orientações de implementação sobre a definição do escopo de “peças genéricas” e os limiares de verificação por níveis; as partes interessadas devem acompanhar as atualizações da SEC no quadro oficial de avisos do EDGAR e nos boletins trimestrais do Gabinete do Contabilista-Chefe.
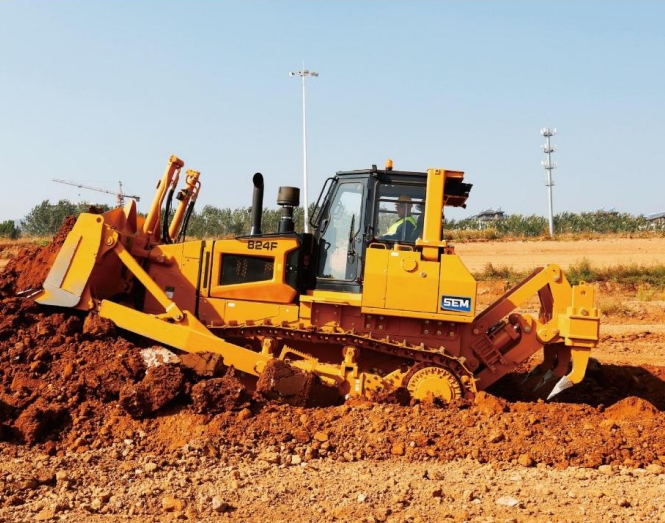
 Produto SEM 824FO 824F apresenta o novo design da Série F e é equipado com um motor Weichai WD12T2, com potência bruta de até 185 kW (248 hp). A máquina utiliza um sistema de transmissão hidrostática com controle eletrônico, aumentando a produtividade e a manobrabilidade. Oferece sapatas de esteira com larguras de 560 mm a 915 mm, além de várias opções de lâmina, incluindo SU, S, U, para movimentação de resíduos e florestais. As opções de equipamentos traseiros incluem escarificador de múltiplas hastes, escarificador de haste única e guincho, para atender às diversas necessidades dos clientes.
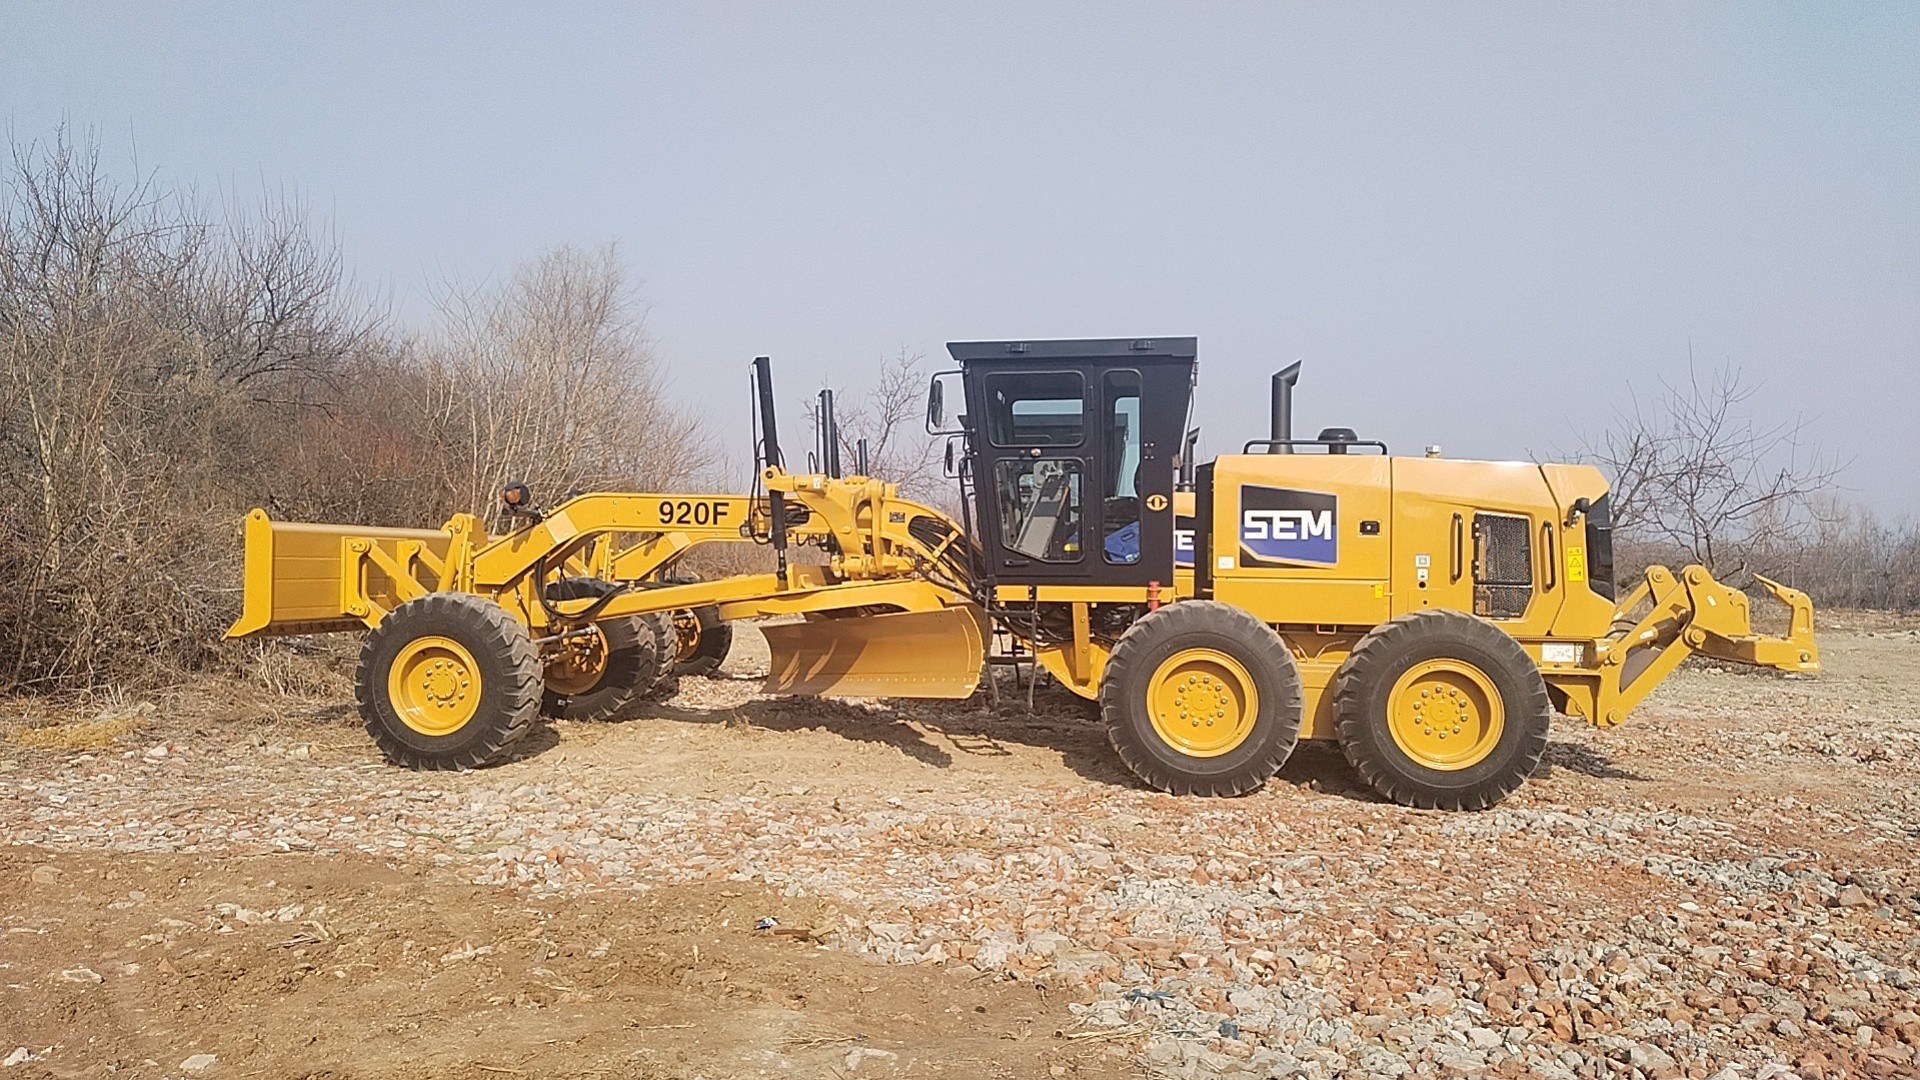
 Motoniveladora SEM 920FA motoniveladora SEM Série F Tier 2 é equipada com um motor SDEC e um sistema hidráulico PPC com sensor de carga, que proporcionam movimentos consistentes e precisos da lâmina e menor consumo de combustível. O tandem traseiro é fabricado pela Caterpillar e incorpora o consagrado projeto de eixo tandem da empresa, oferecendo confiabilidade diferenciada, maior vida útil e menores custos de propriedade e operação.
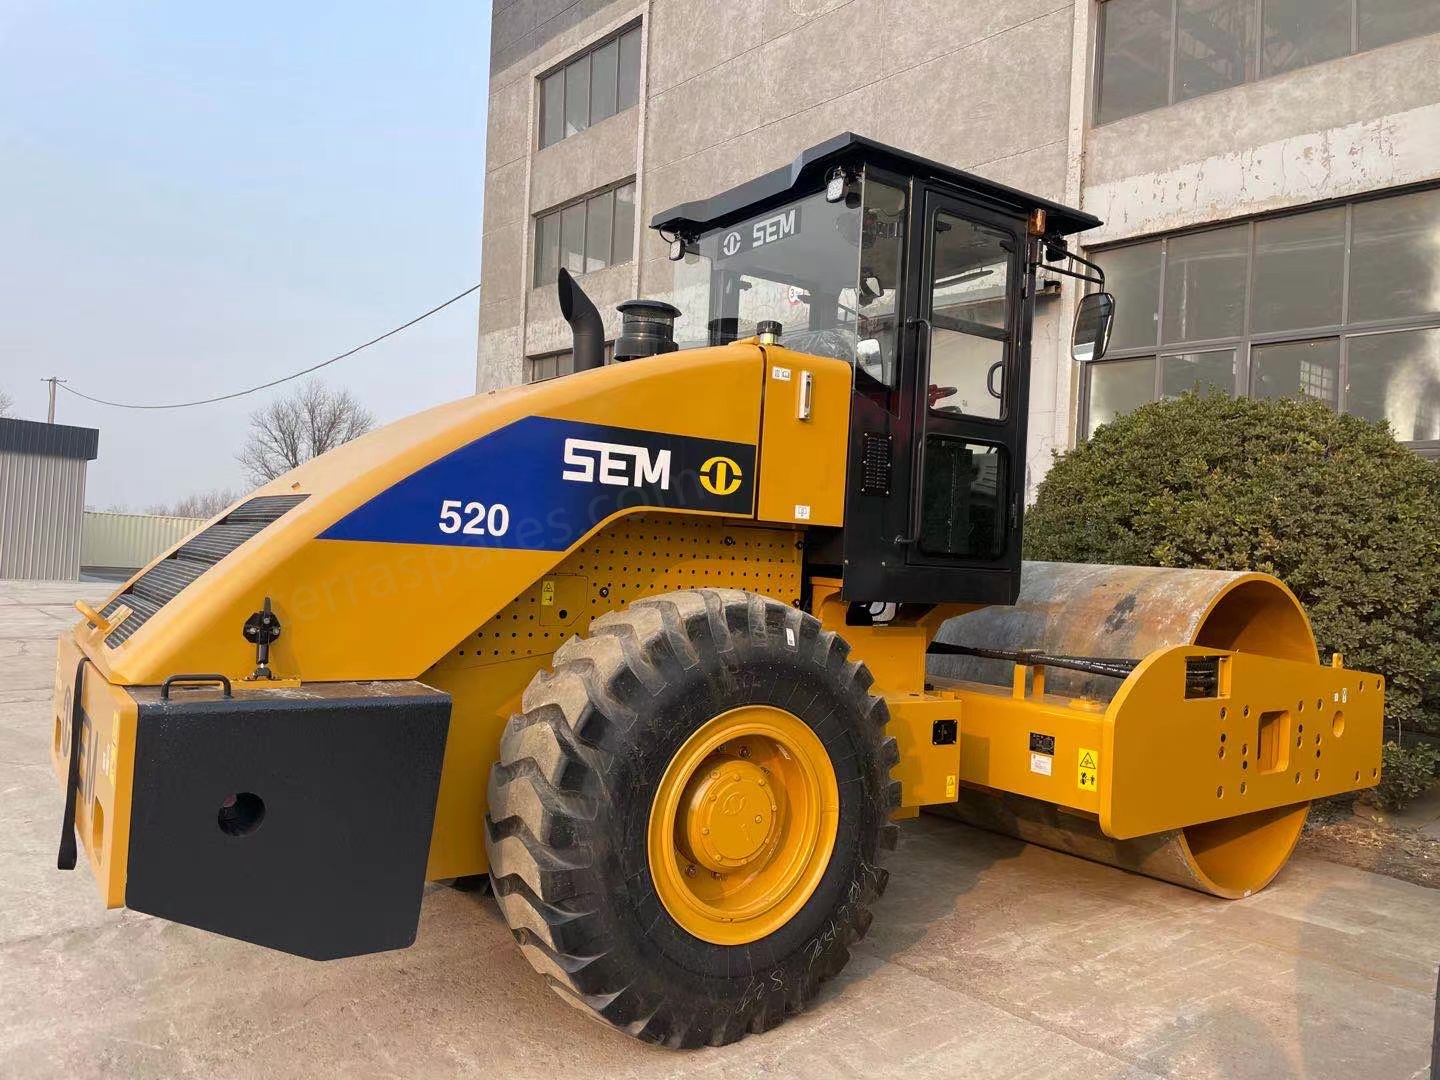
 Máquinas de rolo compactador SEM SEM 520O rolo compactador vibratório de cilindro único SEM 520 é uma máquina de compactação para serviços pesados, projetada para obras rodoviárias de grande escala, projetos de rodovias e trabalhos pesados de terraplenagem. Equipado com um motor Weichai de alto desempenho, oferece potência constante e suficiente para operações contínuas de longa duração. Seu avançado sistema de vibração selado tipo pod resiste eficazmente à entrada de poeira e água, prolongando significativamente a vida útil dos componentes principais. Com elevada força de excitação e frequência e amplitude de vibração otimizadas, proporciona excelentes resultados de compactação em camadas de solo, cascalho e asfalto. A estrutura reforçada da carroceria e o confiável sistema de freio úmido garantem excelente estabilidade e segurança operacional em diferentes tipos de terreno. Como modelo National II / Tier 2 pronto para exportação, funciona bem com combustível comum e possui um layout que facilita a manutenção diária.
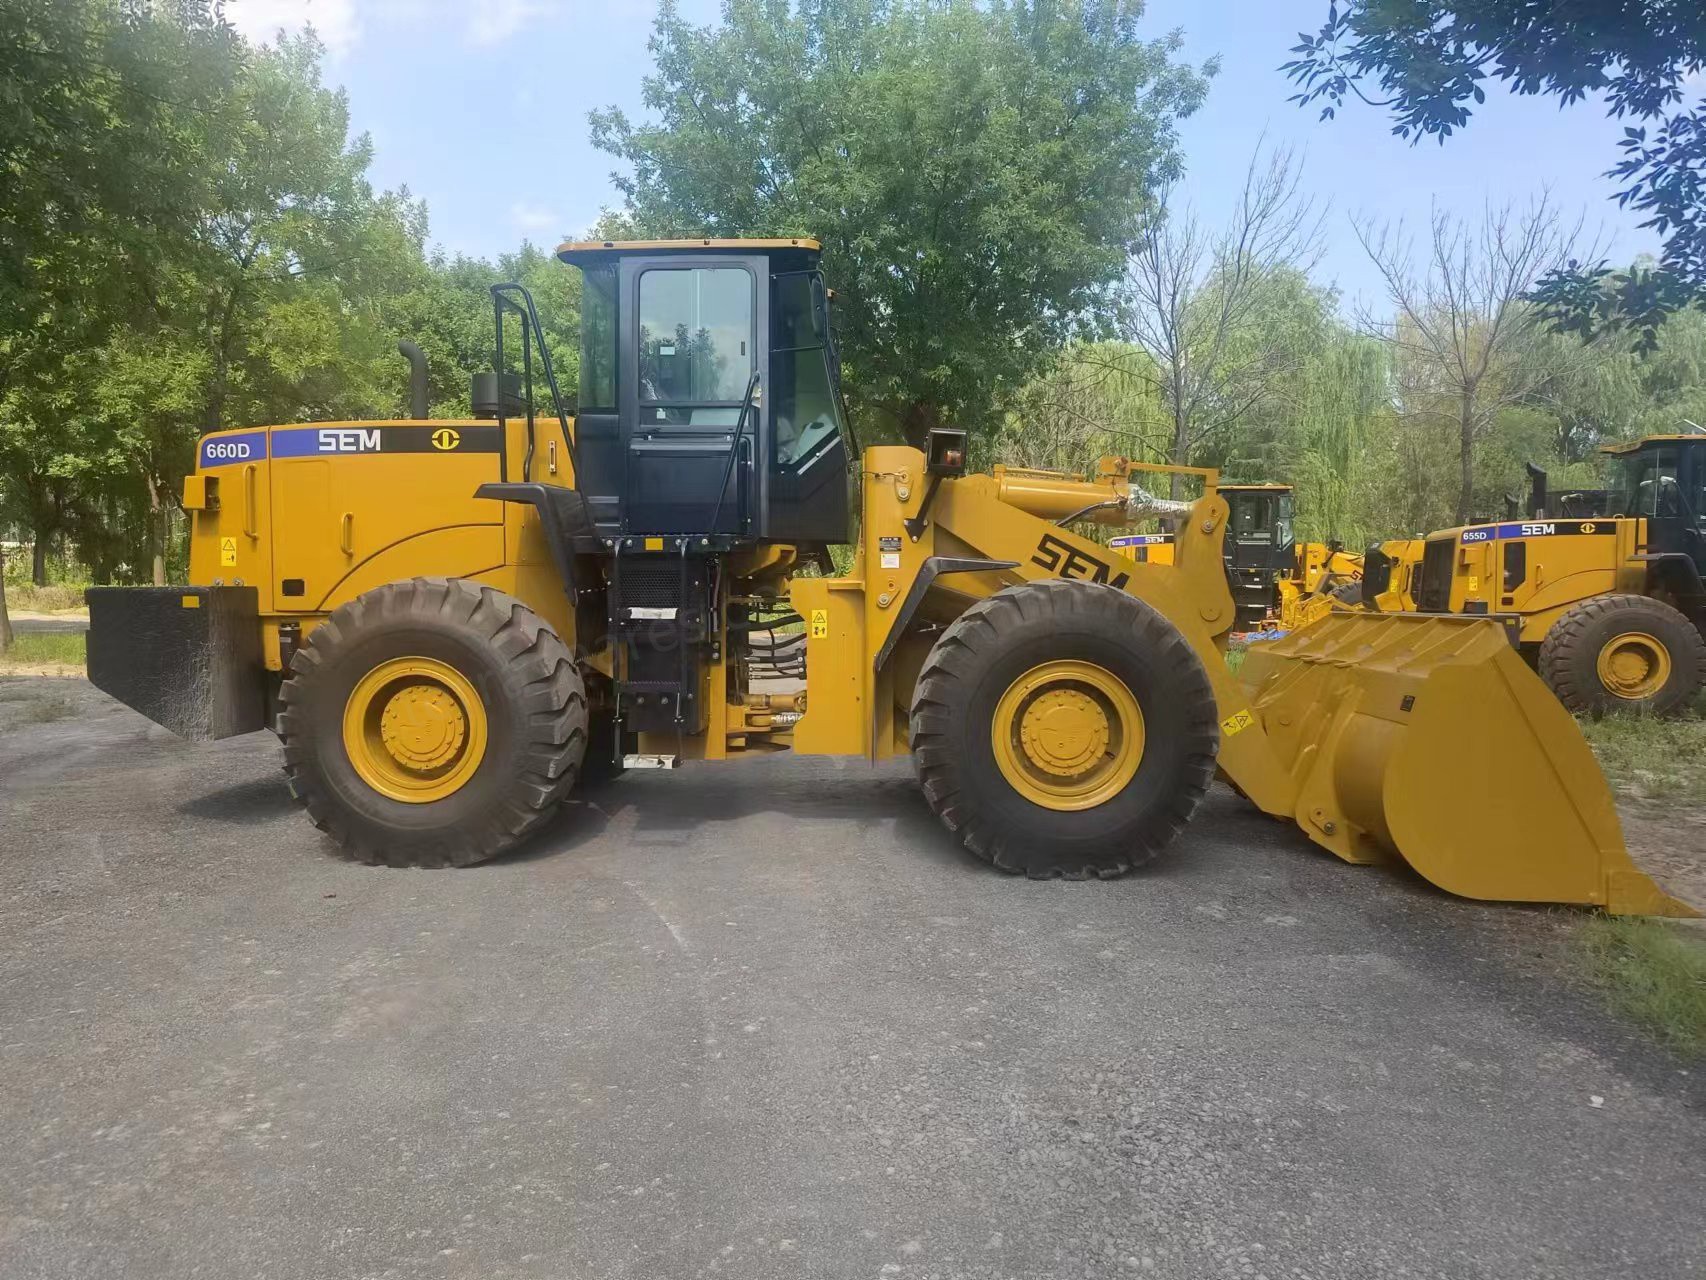
 Máquinas carregadeiras de rodas SEM SEM 660D de 6 toneladasA carregadeira de rodas SEM 660D de 6 toneladas é uma máquina robusta e de alto desempenho, projetada para realizar as tarefas mais exigentes de carregamento, formação de pilhas e movimentação de materiais. Equipada com um robusto motor Weichai de 178 kW e uma transmissão durável por contraeixo, oferece potência constante e torque confiável para sua capacidade nominal de 6 toneladas. Com um sistema hidráulico avançado com sensor de carga, a 660D garante operação suave e responsiva, além de ciclos rápidos, aumentando a produtividade em cada turno. Com capacidade de caçamba de 2,8 a 5,5 m³, adapta-se a uma ampla variedade de aplicações, incluindo mineração, pedreiras, portos e canteiros de obras. Projetado para oferecer conforto ao operador e baixa necessidade de manutenção, este modelo National II / Tier 2, pronto para exportação, funciona de forma confiável com combustível de baixa qualidade e conta com um layout simples que facilita a manutenção.