

-News Center-
SEC impõe novas regras de divulgação para exportadores de peças genéricas
A Comissão de Valores Mobiliários dos Estados Unidos (SEC) introduziu requisitos obrigatórios de divulgação para exportadores de componentes mecânicos e elétricos genéricos, em vigor a partir de 15 de maio de 2026. A regra afeta diretamente fornecedores de fora dos EUA — incluindo fabricantes, distribuidores e prestadores de serviços OEM sediados na China — que tenham valores mobiliários listados nos EUA ou forneçam peças em grandes quantidades a clientes norte-americanos. Sua implementação sinaliza um aumento substancial da supervisão regulatória das cadeias de suprimentos industriais globais, sobretudo no que diz respeito à transparência ESG e à rastreabilidade a montante.
Visão geral do evento
A Comissão de Valores Mobiliários dos Estados Unidos (SEC) implementou formalmente novas obrigações de divulgação em 15 de maio de 2026. Elas exigem que todas as entidades de fora dos EUA que tenham ações negociadas publicamente nos EUA ou exportem em grandes quantidades componentes mecânicos, elétricos e hidráulicos genéricos para compradores norte-americanos incluam, em sua Declaração Anual de Conformidade da Cadeia de Suprimentos, informações verificadas sobre: (1) o país de origem das principais matérias-primas; (2) os procedimentos de due diligence relativos a minerais de conflito (conforme definidos na Seção 1502 da Lei Dodd-Frank); e (3) a metodologia utilizada para calcular a pegada de carbono por produto. O requisito é mencionado em documentos recentes apresentados à SEC — incluindo divulgações alteradas do Schedule 13G/A e relatórios de eventos do Form 8-K — por grandes distribuidores norte-americanos, como a GPC, desencadeando análises coordenadas de conformidade ESG por equipes de compras sediadas nos EUA e direcionadas a fornecedores chineses.
Setores afetados
Empresas de comércio direto
Empresas comerciais voltadas à exportação — especialmente as que atuam como intermediárias entre fábricas chinesas e canais norte-americanos de MRO (manutenção, reparo e operações) ou de distribuição industrial — estão diretamente sujeitas à regra se apresentarem declarações à SEC ou atingirem os limites de exportação em grandes quantidades. O impacto se manifesta em três áreas: aumento da carga administrativa para preparar declarações de conformidade auditáveis; potencial exposição a responsabilidades por divulgações incompletas ou inconsistentes; e maior escrutínio durante as renovações de contratos, quando os departamentos de compras agora solicitam rotineiramente verificação independente dos dados divulgados.
Empresas de aquisição de matérias-primas
Empresas responsáveis pela aquisição de metais básicos (por exemplo, aço, alumínio e cobre), polímeros ou ligas com elementos de terras raras enfrentam pressão a montante para mapear e documentar as origens em redes de fornecedores com vários níveis. Como a regra exige a declaração do país de origem — não apenas dos produtos acabados, mas também das principais matérias-primas —, as equipes de compras precisam agora conciliar as declarações dos fornecedores com a documentação aduaneira, as certificações de fundições (por exemplo, instalações reconhecidas pela RMI) e plataformas de rastreabilidade de minerais, como o CTR do Cobalt Institute. O descumprimento pode desencadear falhas de auditoria em cascata entre parceiros a jusante.
Fabricantes contratados e prestadores de serviços OEM
Fabricantes contratados chineses que produzem fixadores, rolamentos, mangueiras, válvulas ou conectores genéricos para marcas ou distribuidores dos EUA precisam incorporar a preparação para a divulgação ao planejamento da produção. Isso inclui atribuir responsabilidades internas pela contabilização de carbono (por exemplo, adotar a ISO 14067 ou as orientações do GHG Protocol para o Escopo 3), manter registros do consumo de energia por SKU e documentar se foram utilizados conteúdo reciclado ou insumos de baixo carbono. É importante observar que a regra não prescreve métodos específicos de cálculo, mas exige uma descrição explícita da metodologia escolhida, tornando essenciais a consistência metodológica e a preparação para auditorias.
Prestadores de serviços para a cadeia de suprimentos
Empresas de logística terceirizada, despachantes aduaneiros e consultores de conformidade ESG que atendem ao comércio transfronteiriço de componentes estão observando uma demanda crescente por suporte integrado à elaboração de relatórios. Diferentemente das estruturas voluntárias anteriores, essa exigência da SEC acarreta consequências executáveis em caso de descumprimento das obrigações de apresentação. Como resultado, os prestadores de serviços precisam oferecer fluxos de trabalho de documentação verificável — e não apenas serviços de consultoria —, incluindo trilhas digitais de evidências que vinculem listas de materiais (BOMs) a certificados de origem e fatores de emissão. Empresas sem integração entre ERP ou PLM e recursos de rastreabilidade estão perdendo competitividade nas respostas a solicitações de propostas (RFPs) de distribuidores Tier 1.
Principais áreas de atenção e ações recomendadas
Alinhar o escopo da divulgação à definição de “componentes genéricos” da SEC
As empresas devem confirmar se os itens exportados se enquadram na definição funcional da SEC — ou seja, peças padronizadas e não proprietárias utilizadas em vários mercados finais (por exemplo, fixadores em conformidade com as normas ANSI/ISO, conexões hidráulicas SAE e conectores elétricos listados pela UL). Peças projetadas exclusivamente para uma única plataforma OEM ou protegidas por propriedade intelectual proprietária podem estar excluídas. Um advogado familiarizado com as alterações da SEC Rule 13a-19 deve realizar uma avaliação preliminar do escopo antes do início da coleta de dados.
Estabelecer a rastreabilidade de pelo menos três níveis de fornecedores de matérias-primas
Dada a ênfase da regra no país de origem das principais matérias-primas, as empresas precisam ampliar a due diligence para além dos fornecedores de primeiro nível. Isso inclui obter declarações assinadas, listas de fundições e — se viável — auditorias de terceiros da cadeia de custódia para materiais como cobalto, estanho, tungstênio e tântalo (3TG), bem como insumos de alto volume, como bobinas de aço laminado a frio ou resina de poliamida. Recomenda-se uma abordagem escalonada baseada em risco: rastreabilidade completa para insumos com risco de envolvimento em conflitos ou alta intensidade de carbono; justificativa documentada para visibilidade limitada em categorias de menor risco.
Documentar a metodologia de contabilização de carbono com detalhes prontos para auditoria
Embora nenhum padrão específico seja obrigatório, a SEC espera uma explicação clara de como a pegada de carbono é calculada — incluindo os limites do sistema (por exemplo, do berço ao portão da fábrica), os fatores de emissão utilizados (por exemplo, matriz elétrica regional em comparação com medições específicas da fábrica), as premissas relativas ao conteúdo reciclado e o tratamento do processamento terceirizado. As empresas devem manter notas metodológicas com controle de versão, fontes dos dados de entrada e registros de análises internas. O envolvimento, antes da apresentação, de um prestador de serviços de asseguração qualificado (por exemplo, certificado conforme a ISAE 3000 ou a AA1000AS) está se tornando cada vez mais comum entre os pioneiros.
Perspectiva editorial / Observação do setor
É possível observar que essa regra marca uma mudança estrutural — e não apenas um complemento ESG —, transformando a divulgação voluntária em obrigação regulatória para fornecedores industriais com atuação global. A análise mostra que ela aproveita a infraestrutura existente da SEC (por exemplo, os sistemas de apresentação EDGAR e os requisitos de comunicação de eventos do Form 8-K), em vez de criar novos órgãos de fiscalização, reduzindo as barreiras de implementação para os reguladores e aumentando os custos de conformidade para entidades estrangeiras sem representação jurídica nos EUA. Do ponto de vista do setor, o momento coincide com o endurecimento dos controles de importação dos EUA sobre produtos industriais de uso duplo e com o crescente interesse dos investidores nos riscos climáticos físicos nas cadeias de valor da indústria. O aspecto atualmente mais notável é a rapidez com que os distribuidores norte-americanos estão operacionalizando essas regras: o código de conduta atualizado para fornecedores da GPC — publicado em abril de 2026 — já menciona as divulgações exigidas pela SEC como pré-requisito para a condição de fornecedor Tier 1.
Conclusão
Esse requisito da SEC não introduz novos padrões ambientais ou éticos, mas aumenta significativamente as exigências de verificabilidade, consistência e memória institucional na elaboração de relatórios sobre a cadeia de suprimentos. Para exportadores de fora dos EUA, funciona menos como uma regulamentação isolada e mais como um teste decisivo do nível de maturidade sistêmica em ESG. Uma conclusão razoável é que a conformidade servirá cada vez mais como requisito mínimo — e não como diferencial — nas compras industriais da América do Norte, especialmente à medida que surgem expectativas de divulgação semelhantes na fase de implementação prevista da Diretiva de Devida Diligência em Sustentabilidade Corporativa (CSDDD) da UE.
Atribuição das fontes
Comissão de Valores Mobiliários dos Estados Unidos, comunicado da regra final n.º 34-100982 (15 de maio de 2026); Divisão de Finanças Corporativas da SEC, Interpretações sobre Conformidade e Divulgação (C&DIs) relativas à comunicação de informações da cadeia de suprimentos, atualizadas em abril de 2026; Global Parts Corporation (GPC), Requisitos de Sustentabilidade para Fornecedores v3.1 (abril de 2026). Observação: recomenda-se o acompanhamento contínuo das orientações interpretativas sobre os limites de “exportação em grandes quantidades” e as isenções para remessas de pequeno volume ou de minimis — esperadas nas perguntas frequentes da equipe da SEC no terceiro trimestre de 2026.
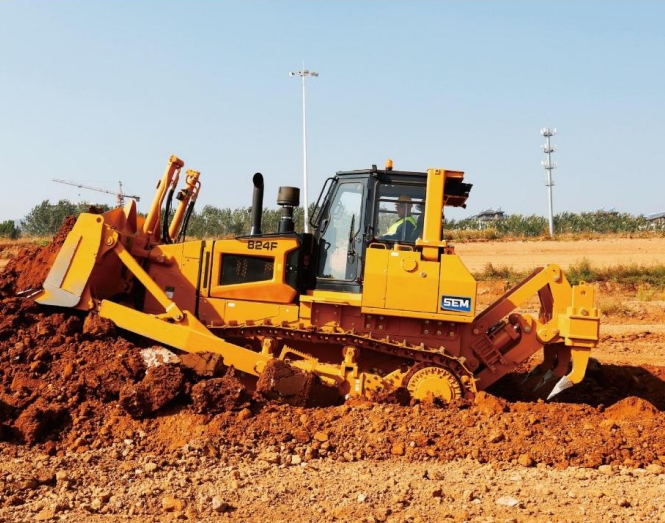
 Produto SEM 824FO 824F apresenta o novo design da Série F e é equipado com um motor Weichai WD12T2, com potência bruta de até 185 kW (248 hp). A máquina utiliza um sistema de transmissão hidrostática com controle eletrônico, aumentando a produtividade e a manobrabilidade. Oferece sapatas de esteira com larguras de 560 mm a 915 mm, além de várias opções de lâmina, incluindo SU, S, U, para movimentação de resíduos e florestais. As opções de equipamentos traseiros incluem escarificador de múltiplas hastes, escarificador de haste única e guincho, para atender às diversas necessidades dos clientes.
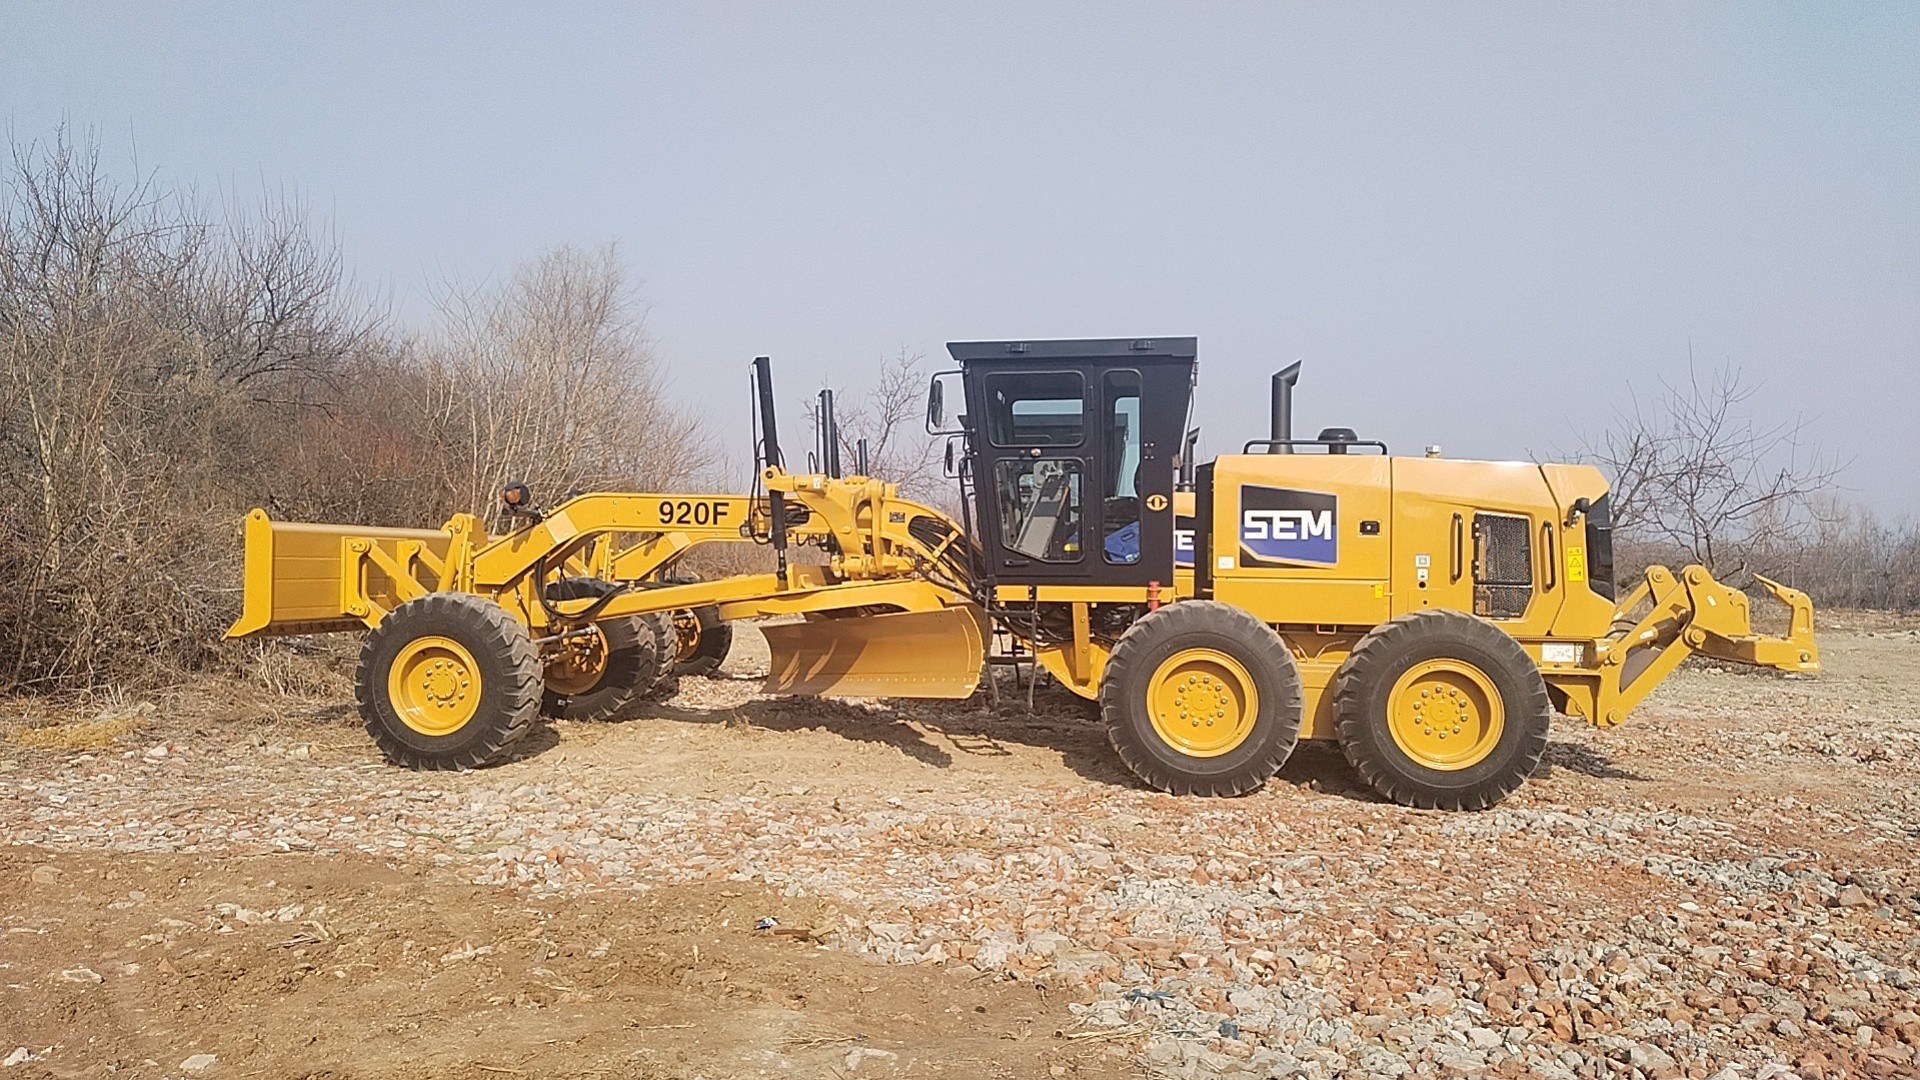
 Motoniveladora SEM 920FA motoniveladora SEM Série F Tier 2 é equipada com um motor SDEC e um sistema hidráulico PPC com sensor de carga, que proporcionam movimentos consistentes e precisos da lâmina e menor consumo de combustível. O tandem traseiro é fabricado pela Caterpillar e incorpora o consagrado projeto de eixo tandem da empresa, oferecendo confiabilidade diferenciada, maior vida útil e menores custos de propriedade e operação.
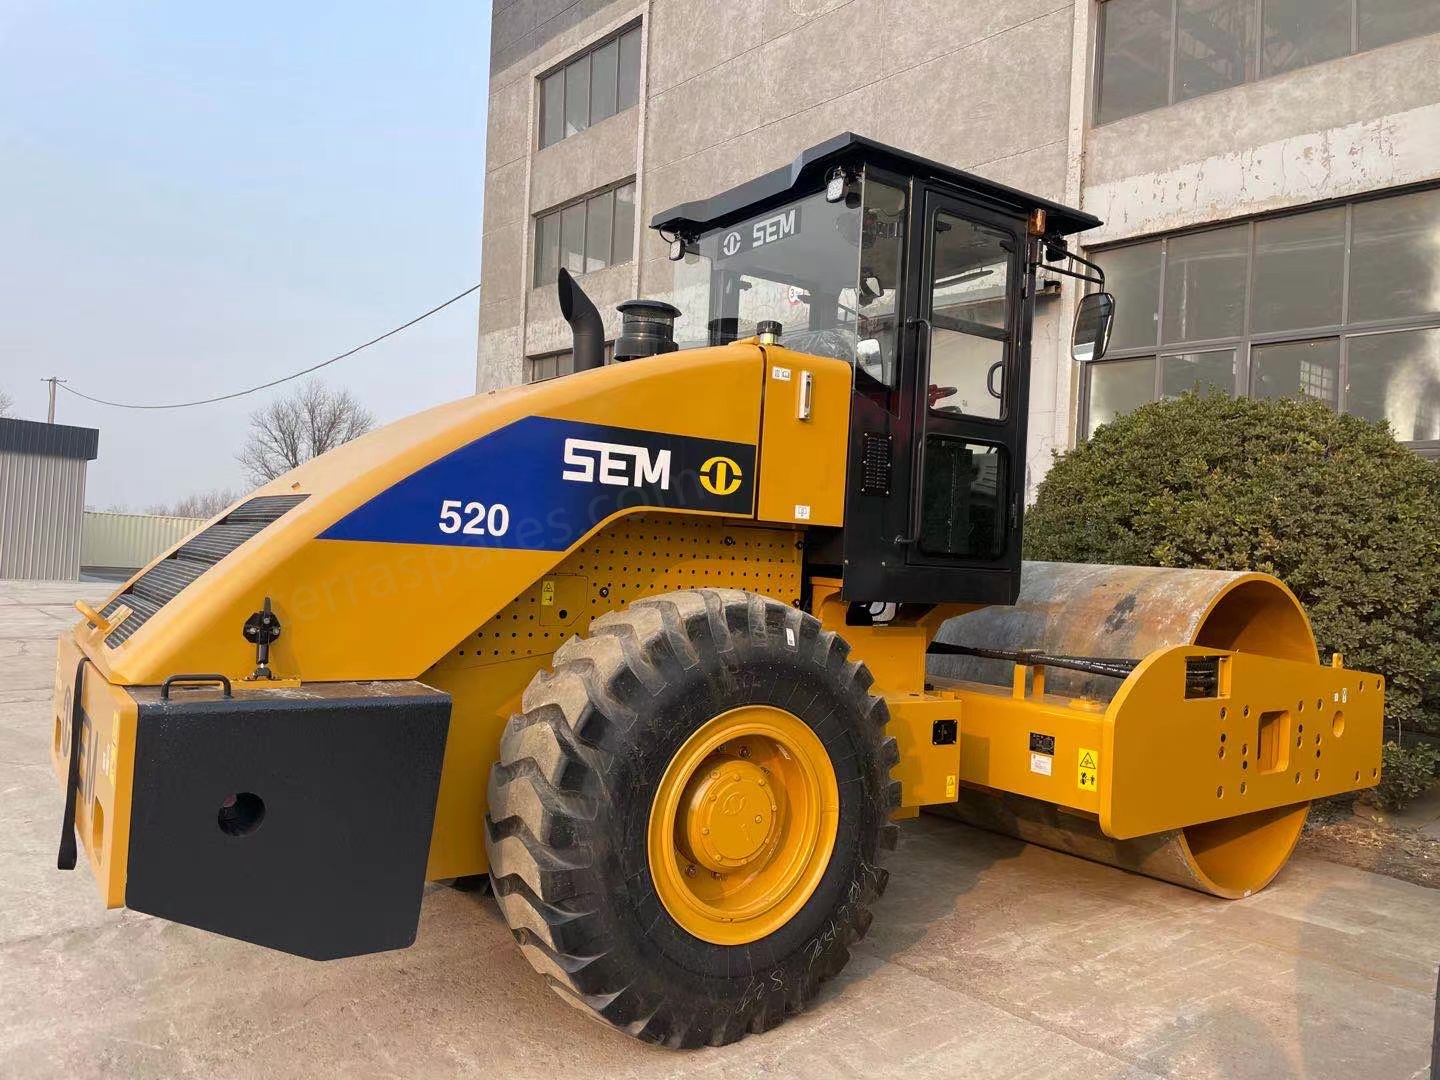
 Máquinas de rolo compactador SEM SEM 520O rolo compactador vibratório de cilindro único SEM 520 é uma máquina de compactação para serviços pesados, projetada para obras rodoviárias de grande escala, projetos de rodovias e trabalhos pesados de terraplenagem. Equipado com um motor Weichai de alto desempenho, oferece potência constante e suficiente para operações contínuas de longa duração. Seu avançado sistema de vibração selado tipo pod resiste eficazmente à entrada de poeira e água, prolongando significativamente a vida útil dos componentes principais. Com elevada força de excitação e frequência e amplitude de vibração otimizadas, proporciona excelentes resultados de compactação em camadas de solo, cascalho e asfalto. A estrutura reforçada da carroceria e o confiável sistema de freio úmido garantem excelente estabilidade e segurança operacional em diferentes tipos de terreno. Como modelo National II / Tier 2 pronto para exportação, funciona bem com combustível comum e possui um layout que facilita a manutenção diária.
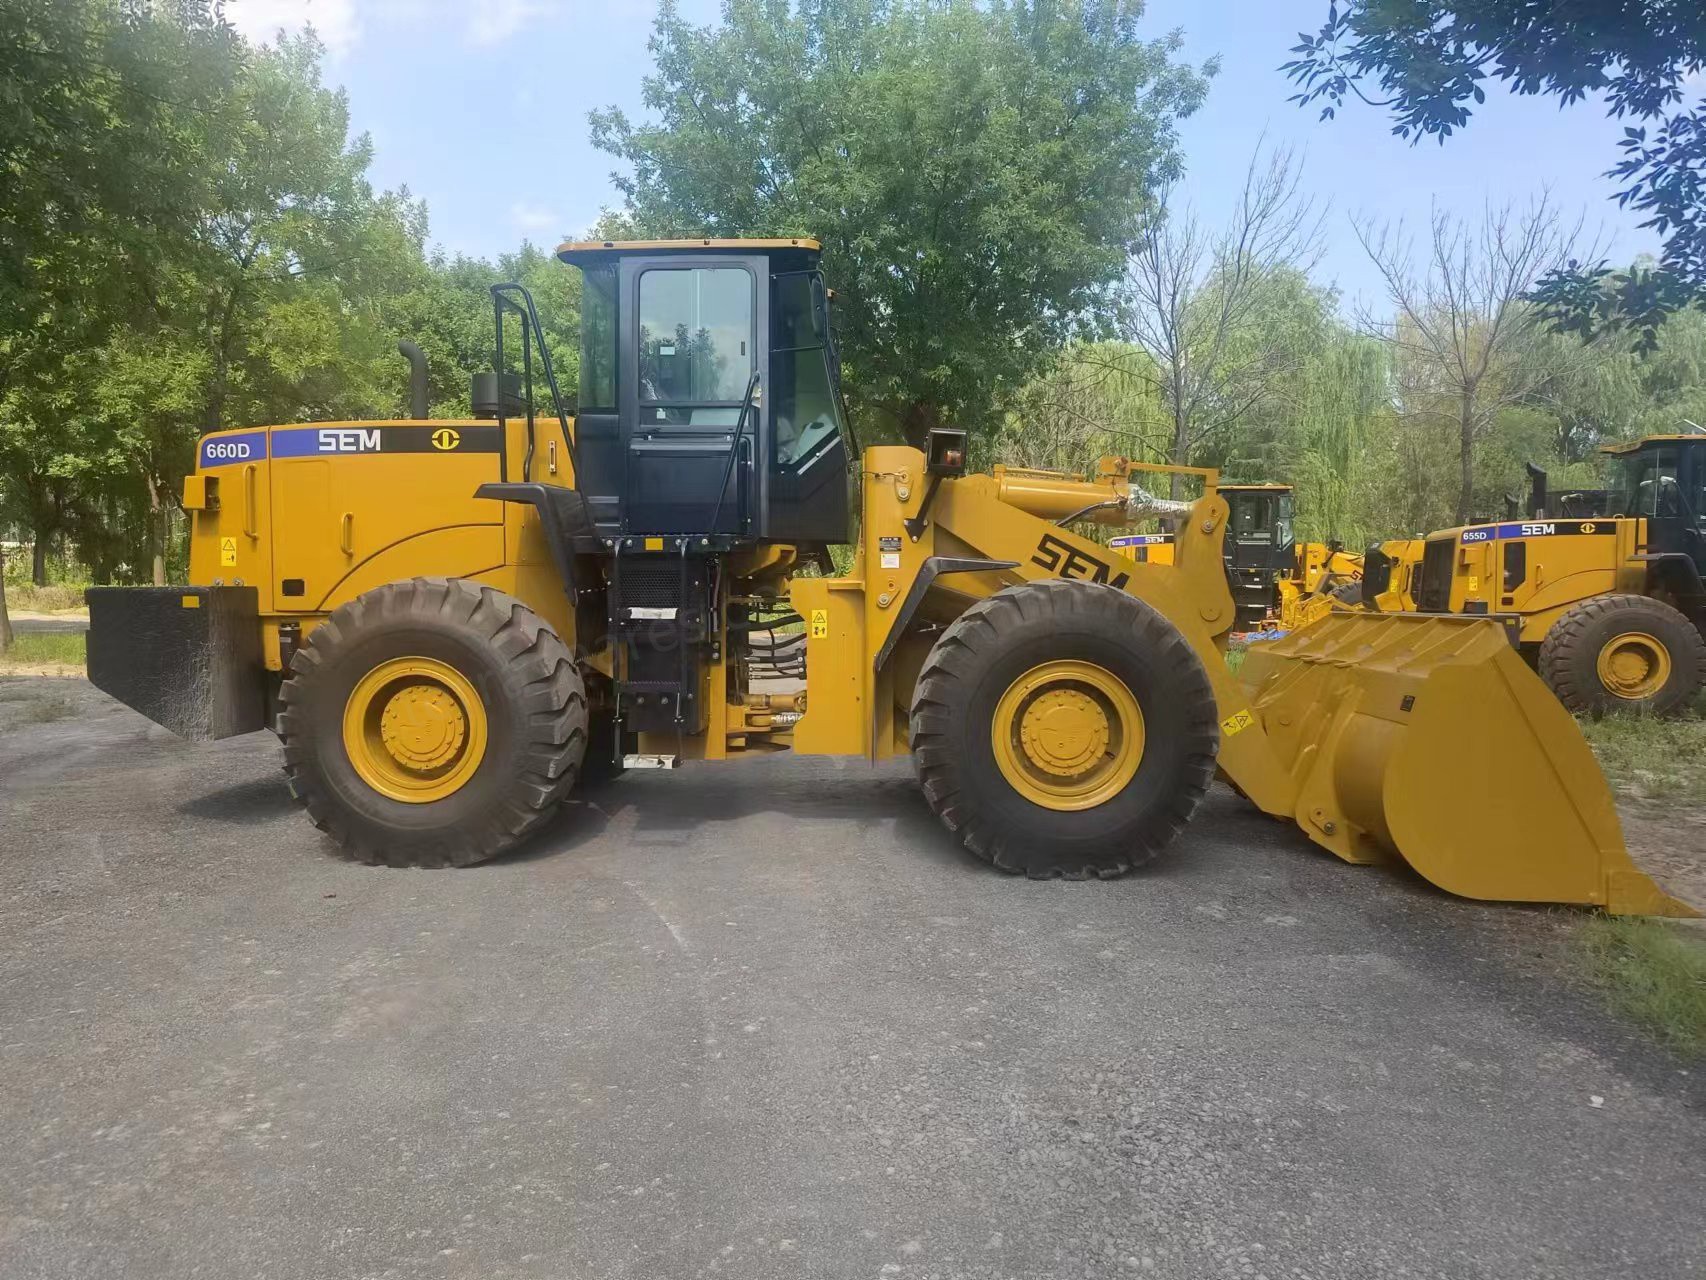
 Máquinas carregadeiras de rodas SEM SEM 660D de 6 toneladasA carregadeira de rodas SEM 660D de 6 toneladas é uma máquina robusta e de alto desempenho, projetada para realizar as tarefas mais exigentes de carregamento, formação de pilhas e movimentação de materiais. Equipada com um robusto motor Weichai de 178 kW e uma transmissão durável por contraeixo, oferece potência constante e torque confiável para sua capacidade nominal de 6 toneladas. Com um sistema hidráulico avançado com sensor de carga, a 660D garante operação suave e responsiva, além de ciclos rápidos, aumentando a produtividade em cada turno. Com capacidade de caçamba de 2,8 a 5,5 m³, adapta-se a uma ampla variedade de aplicações, incluindo mineração, pedreiras, portos e canteiros de obras. Projetado para oferecer conforto ao operador e baixa necessidade de manutenção, este modelo National II / Tier 2, pronto para exportação, funciona de forma confiável com combustível de baixa qualidade e conta com um layout simples que facilita a manutenção.