

-News Center-
A comunicação de dados de carbono do CBAM da UE foi ampliada para incluir peças metálicas genéricas
Bruxelas, abril de 2026 — A partir de 1 de maio de 2026, o Mecanismo de Ajustamento Carbónico Fronteiriço (CBAM) da União Europeia alargará a obrigação de comunicar as emissões de carbono a montante da cadeia de abastecimento aos exportadores de componentes mecânicos genéricos — incluindo peças de transmissão, componentes hidráulicos e outras peças sobresselentes trabalhadas em metal. Esta mudança representa uma alteração operacional significativa para os fabricantes chineses que abastecem os mercados da UE, uma vez que o cumprimento passa a depender não só das emissões das suas próprias instalações de produção, mas também de dados de carbono verificáveis e validados por terceiros, relativos às etapas de fundição de matérias-primas, tratamento térmico e acabamento de superfícies.
Visão geral do evento
A partir de 1 de maio de 2026, o Regulamento CBAM da UE exige que os exportadores de aço, alumínio, cimento, hidrogénio, eletricidade e fertilizantes apresentem dados verificados sobre as emissões de carbono, abrangendo os processos a montante. A Comissão Europeia confirmou que este requisito está a ser alargado, na prática, a determinadas categorias de componentes mecânicos genéricos à base de metal — especificamente, os classificados em códigos CN dos capítulos 84 e 85 da Nomenclatura Combinada da UE, nos quais o processamento de metais constitui o principal valor acrescentado. Os exportadores que não apresentarem dados auditados sobre a intensidade carbónica dos fornecedores a montante correm o risco de atrasos alfandegários, rejeição das declarações CBAM e possível exclusão das listas de fornecedores dos importadores.
Setores afetados
Empresas de comércio direto
As empresas comerciais orientadas para a exportação que atuam como expedidores de mercadorias destinadas à UE devem agora recolher, consolidar e validar dados de carbono ao longo de redes de fornecedores com vários níveis — não apenas junto dos montadores finais, mas também das fundições, oficinas de forja e instalações de galvanoplastia. A sua exposição decorre da responsabilidade contratual: os importadores da UE estão a incluir cada vez mais cláusulas de conformidade com o CBAM nas ordens de compra, pelo que dados incompletos ou não verificados podem fundamentar a rejeição de remessas ou deduções de penalizações.
Empresas de aprovisionamento de matérias-primas
As empresas que adquirem biletes, lingotes ou peças forjadas pré-acabadas a fundições nacionais enfrentam novas obrigações de diligência devida. Devem agora avaliar se os fornecedores a montante mantêm inventários de GEE alinhados com a ISO 14064, dispõem de registos rastreáveis das fontes de energia (por exemplo, composição da rede elétrica versus energia verde) e permitem o acesso para verificação por terceiros. Na ausência dessas capacidades, as empresas de aprovisionamento poderão ter de requalificar fluxos inteiros de materiais ou suportar custos adicionais ao recorrer a fornecedores conformes.
Empresas de processamento e fabrico
Os fabricantes de componentes metálicos que realizam tratamento térmico, maquinagem ou galvanoplastia têm de quantificar as emissões ao nível do processo — incluindo o tipo de combustível dos fornos, a origem da eletricidade e o uso de produtos químicos — e associá-las a lotes específicos de produtos. Ao contrário dos regimes voluntários anteriores, o CBAM exige agora a atribuição de carbono ao nível do lote, o que significa que os sistemas ERP e MES têm de permitir o acompanhamento detalhado das emissões, associado às ordens de produção e aos lotes de materiais.
Prestadores de serviços da cadeia de abastecimento
Os operadores logísticos integrados, despachantes aduaneiros e organismos de certificação estão a adaptar os seus serviços para incluir auditorias da documentação específica do CBAM, avaliações de lacunas nos dados a montante e análises da preparação para verificação. A procura de apoio bilingue (EN/CN) para declarações CBAM está a aumentar, em particular entre as PME sem equipas dedicadas à sustentabilidade, o que torna a interoperabilidade com verificadores acreditados pela UE um importante fator de diferenciação.
Principais áreas de atenção e ações recomendadas
Mapear e priorizar os principais focos de emissões a montante
Concentre os esforços iniciais nas etapas responsáveis por mais de 70% do total das emissões de âmbito 1+2 por família de peças — normalmente, a fusão primária de metais, o recozimento e a cromagem. Utilize questionários dirigidos aos fornecedores de nível 1, alinhados com os modelos de declaração do Anexo IV do CBAM, para identificar lacunas nos dados antes de maio de 2026.
Recorrer atempadamente a verificadores acreditados
Selecione verificadores reconhecidos pela UE (incluídos na base de dados JRC da UE) que tenham capacidade para auditar operações a montante fora da UE. Nota: a verificação deve abranger tanto as emissões diretas (por exemplo, a combustão de gás natural) como as emissões indiretas (por exemplo, os fatores da rede elétrica para a eletricidade adquirida), com evidências rastreáveis às operações do ano civil de 2025.
Atualizar os protocolos internos de documentação
Integre nos registos de produção e nas listas de materiais (BOM) existentes os campos relevantes para o CBAM — por exemplo, «país de origem da fundição», «fonte de energia do tratamento térmico» e «composição química do tratamento de superfície». Evite folhas de cálculo autónomas; em vez disso, incorpore os atributos de dados de carbono nos módulos ERP para garantir a integridade da trilha de auditoria.
Perspetiva editorial / Observação do setor
Esta expansão assinala, de forma evidente, uma mudança estrutural na implementação do CBAM: da aplicação limitada a setores para a sua penetração em toda a cadeia de valor. Enquanto as fases anteriores visavam os produtores de matérias-primas a granel, a inclusão de peças genéricas reflete a crescente ênfase da UE na transparência do carbono incorporado em *todos* os produtos manufaturados que entram no seu mercado. A análise indica que o objetivo não é tanto gerar receitas imediatas (a fase transitória do CBAM continuará sem cobrança até 2026), mas sim estabelecer uma infraestrutura de dados aplicável antes da aplicação financeira plena em 2027. Do ponto de vista do setor, o verdadeiro desafio não está na capacidade de medição, mas na harmonização das práticas fragmentadas de gestão de dados dos fornecedores em toda a rede chinesa de transformação de metais de nível 2 e nível 3.
Conclusão
Esta evolução regulamentar não se limita a elevar os requisitos de conformidade: redefine a competitividade no fabrico orientado para a exportação. O sucesso dependerá menos de projetos isolados de descarbonização e mais de uma gestão sistémica dos dados: uma contabilização do carbono rastreável, verificável e interoperável, integrada em cada elo da cadeia de abastecimento. Para os exportadores de componentes metálicos destinados à UE, maio de 2026 não é um prazo, mas um novo ponto de partida.
Referências das fontes
Regulamento de Execução (UE) 2023/1773 da Comissão Europeia (com as alterações introduzidas pelo Regulamento Delegado (UE) 2026/XXX da Comissão, publicado em 12 de março de 2026); Orientações da versão 3.2 do Portal de Relatórios Transitórios do CBAM (Nota Técnica do JRC, fevereiro de 2026). Nota: a cobertura final dos códigos CN para componentes mecânicos continua sujeita a esclarecimentos da Autoridade Aduaneira da UE e deverá ser definida até ao terceiro trimestre de 2026.
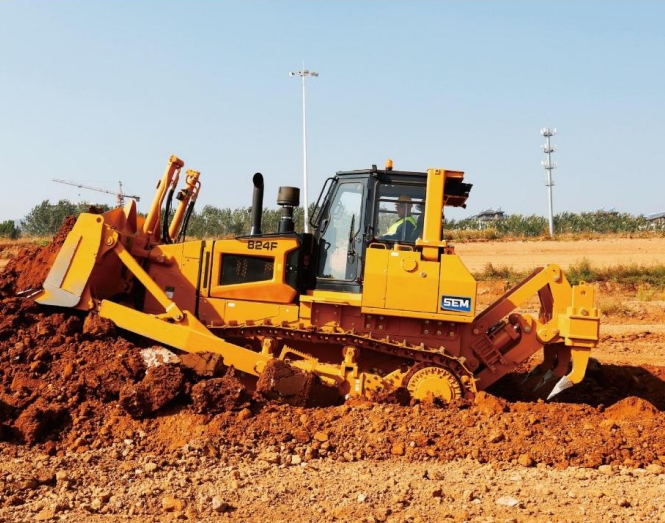
 Produto SEM 824FO 824F apresenta o novo design da Série F e é equipado com um motor Weichai WD12T2, com potência bruta de até 185 kW (248 hp). A máquina utiliza um sistema de transmissão hidrostática com controle eletrônico, aumentando a produtividade e a manobrabilidade. Oferece sapatas de esteira com larguras de 560 mm a 915 mm, além de várias opções de lâmina, incluindo SU, S, U, para movimentação de resíduos e florestais. As opções de equipamentos traseiros incluem escarificador de múltiplas hastes, escarificador de haste única e guincho, para atender às diversas necessidades dos clientes.
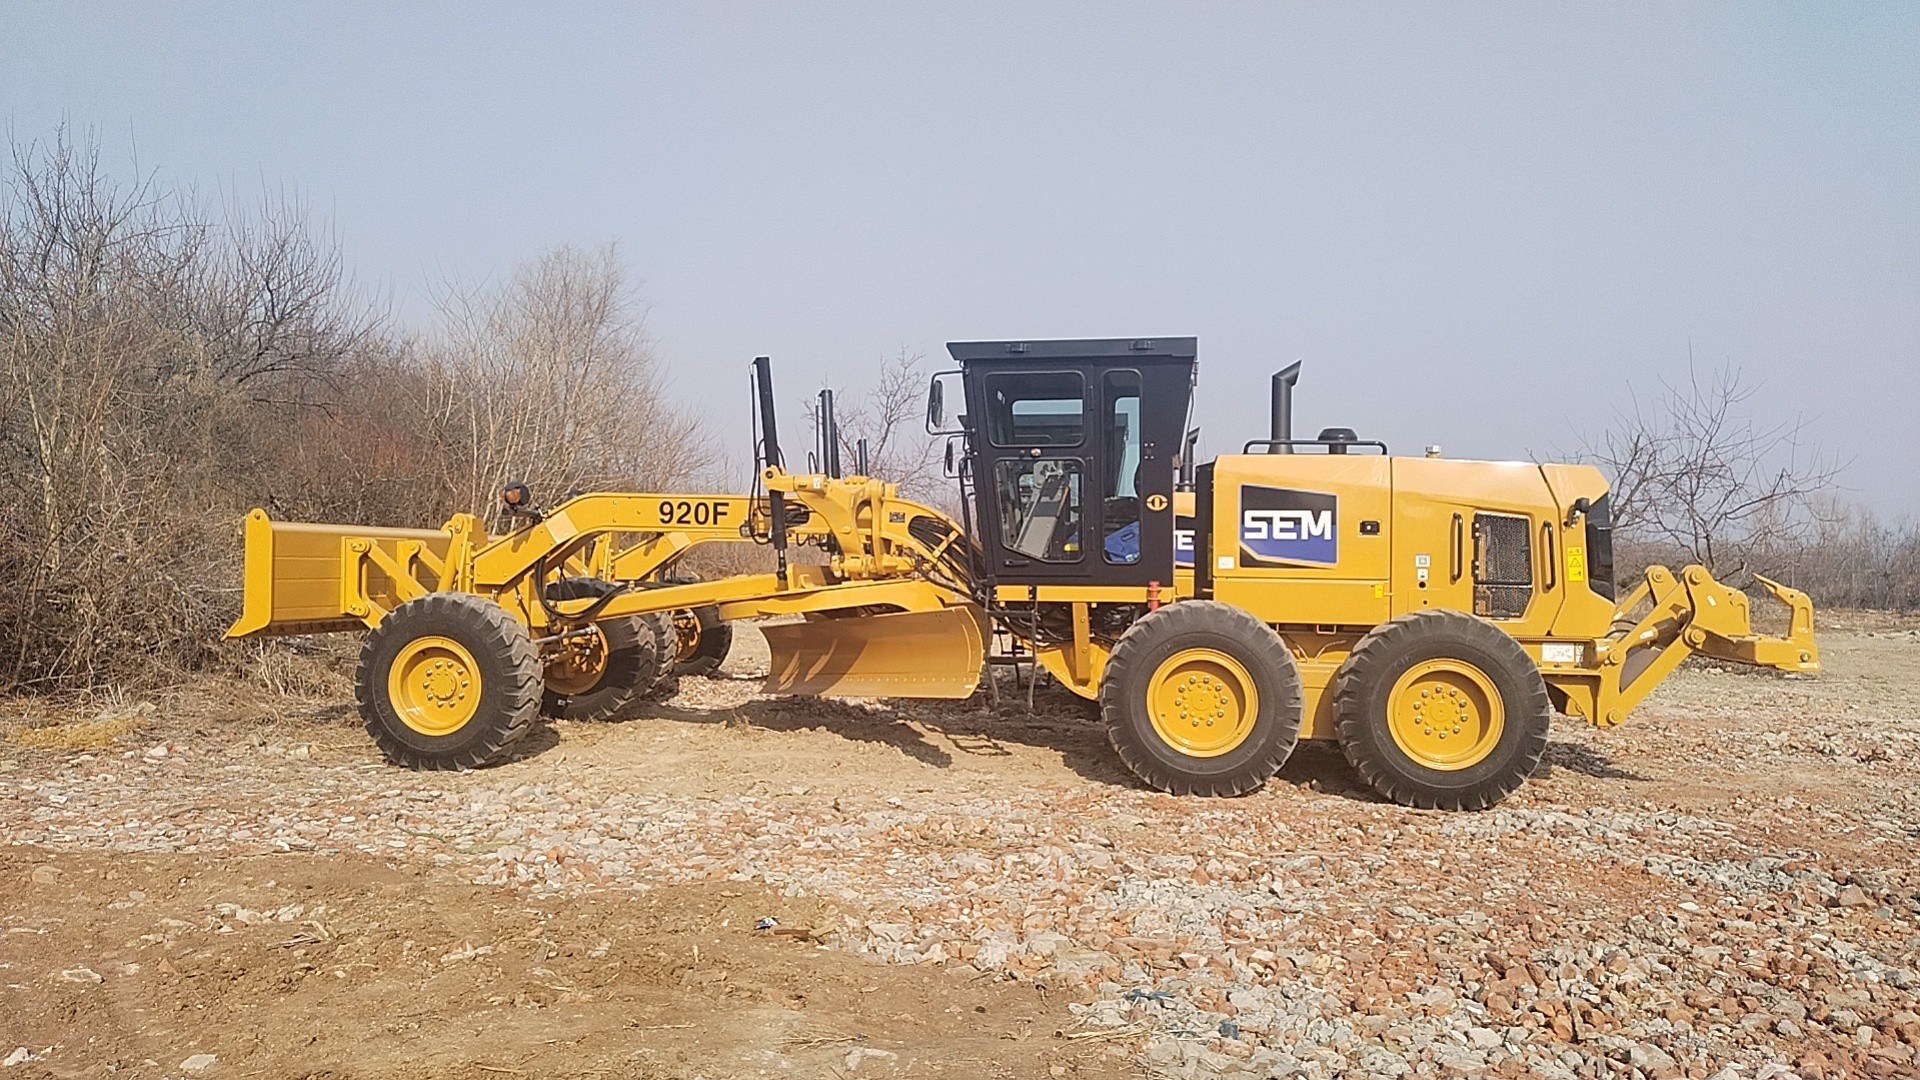
 Motoniveladora SEM 920FA motoniveladora SEM Série F Tier 2 é equipada com um motor SDEC e um sistema hidráulico PPC com sensor de carga, que proporcionam movimentos consistentes e precisos da lâmina e menor consumo de combustível. O tandem traseiro é fabricado pela Caterpillar e incorpora o consagrado projeto de eixo tandem da empresa, oferecendo confiabilidade diferenciada, maior vida útil e menores custos de propriedade e operação.
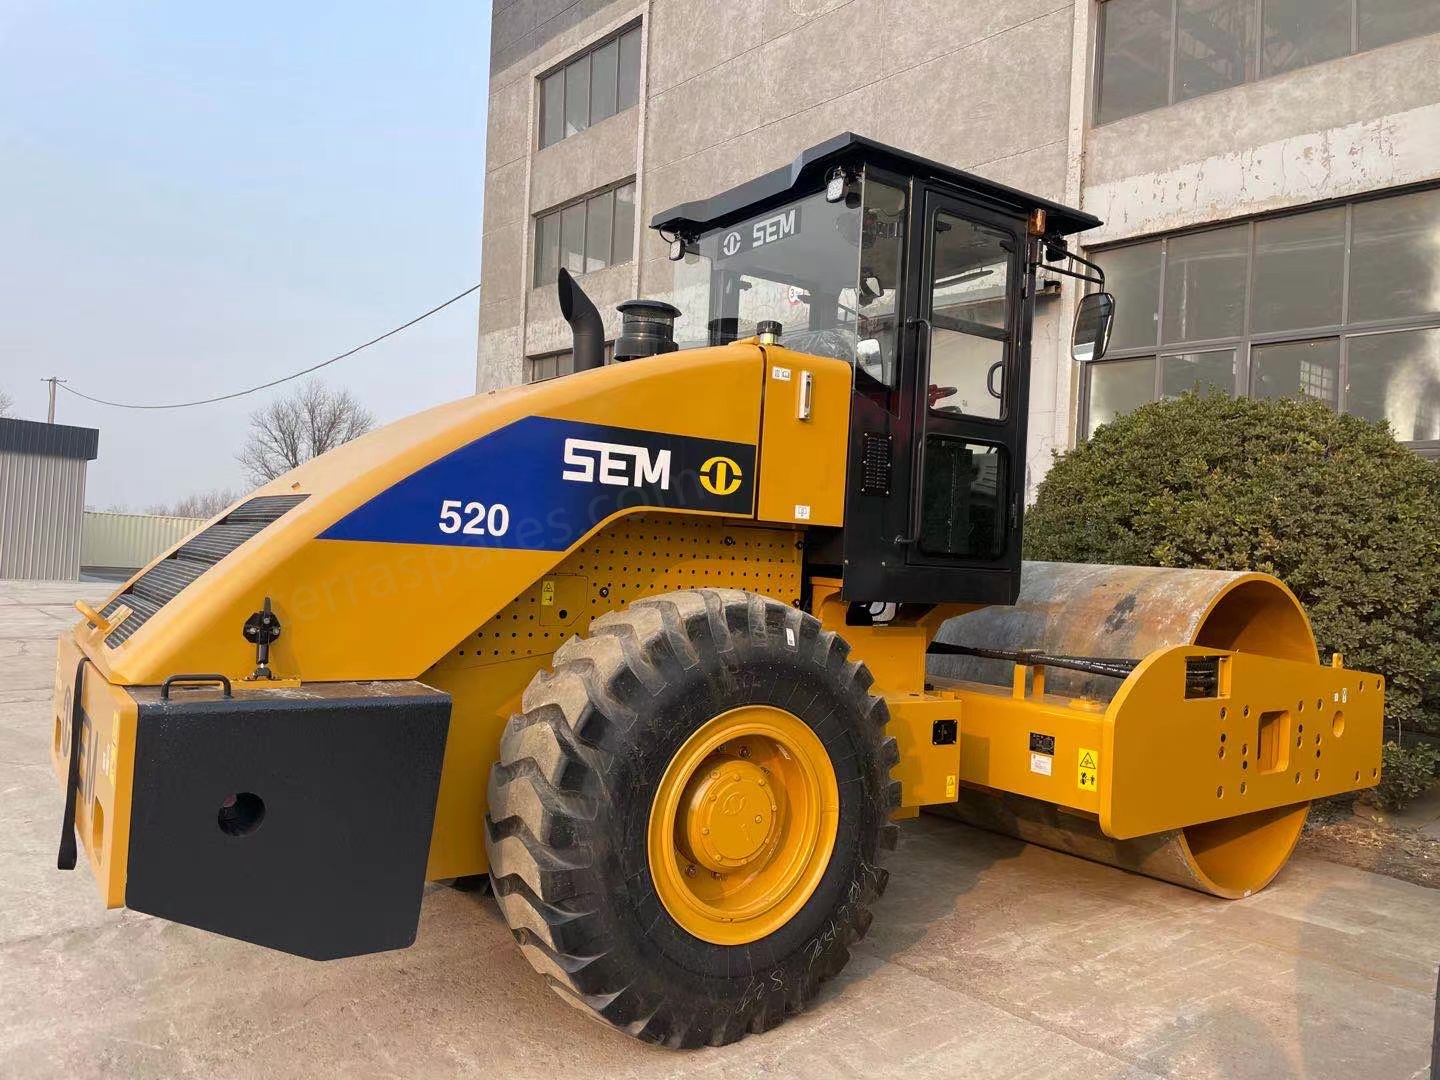
 Máquinas de rolo compactador SEM SEM 520O rolo compactador vibratório de cilindro único SEM 520 é uma máquina de compactação para serviços pesados, projetada para obras rodoviárias de grande escala, projetos de rodovias e trabalhos pesados de terraplenagem. Equipado com um motor Weichai de alto desempenho, oferece potência constante e suficiente para operações contínuas de longa duração. Seu avançado sistema de vibração selado tipo pod resiste eficazmente à entrada de poeira e água, prolongando significativamente a vida útil dos componentes principais. Com elevada força de excitação e frequência e amplitude de vibração otimizadas, proporciona excelentes resultados de compactação em camadas de solo, cascalho e asfalto. A estrutura reforçada da carroceria e o confiável sistema de freio úmido garantem excelente estabilidade e segurança operacional em diferentes tipos de terreno. Como modelo National II / Tier 2 pronto para exportação, funciona bem com combustível comum e possui um layout que facilita a manutenção diária.
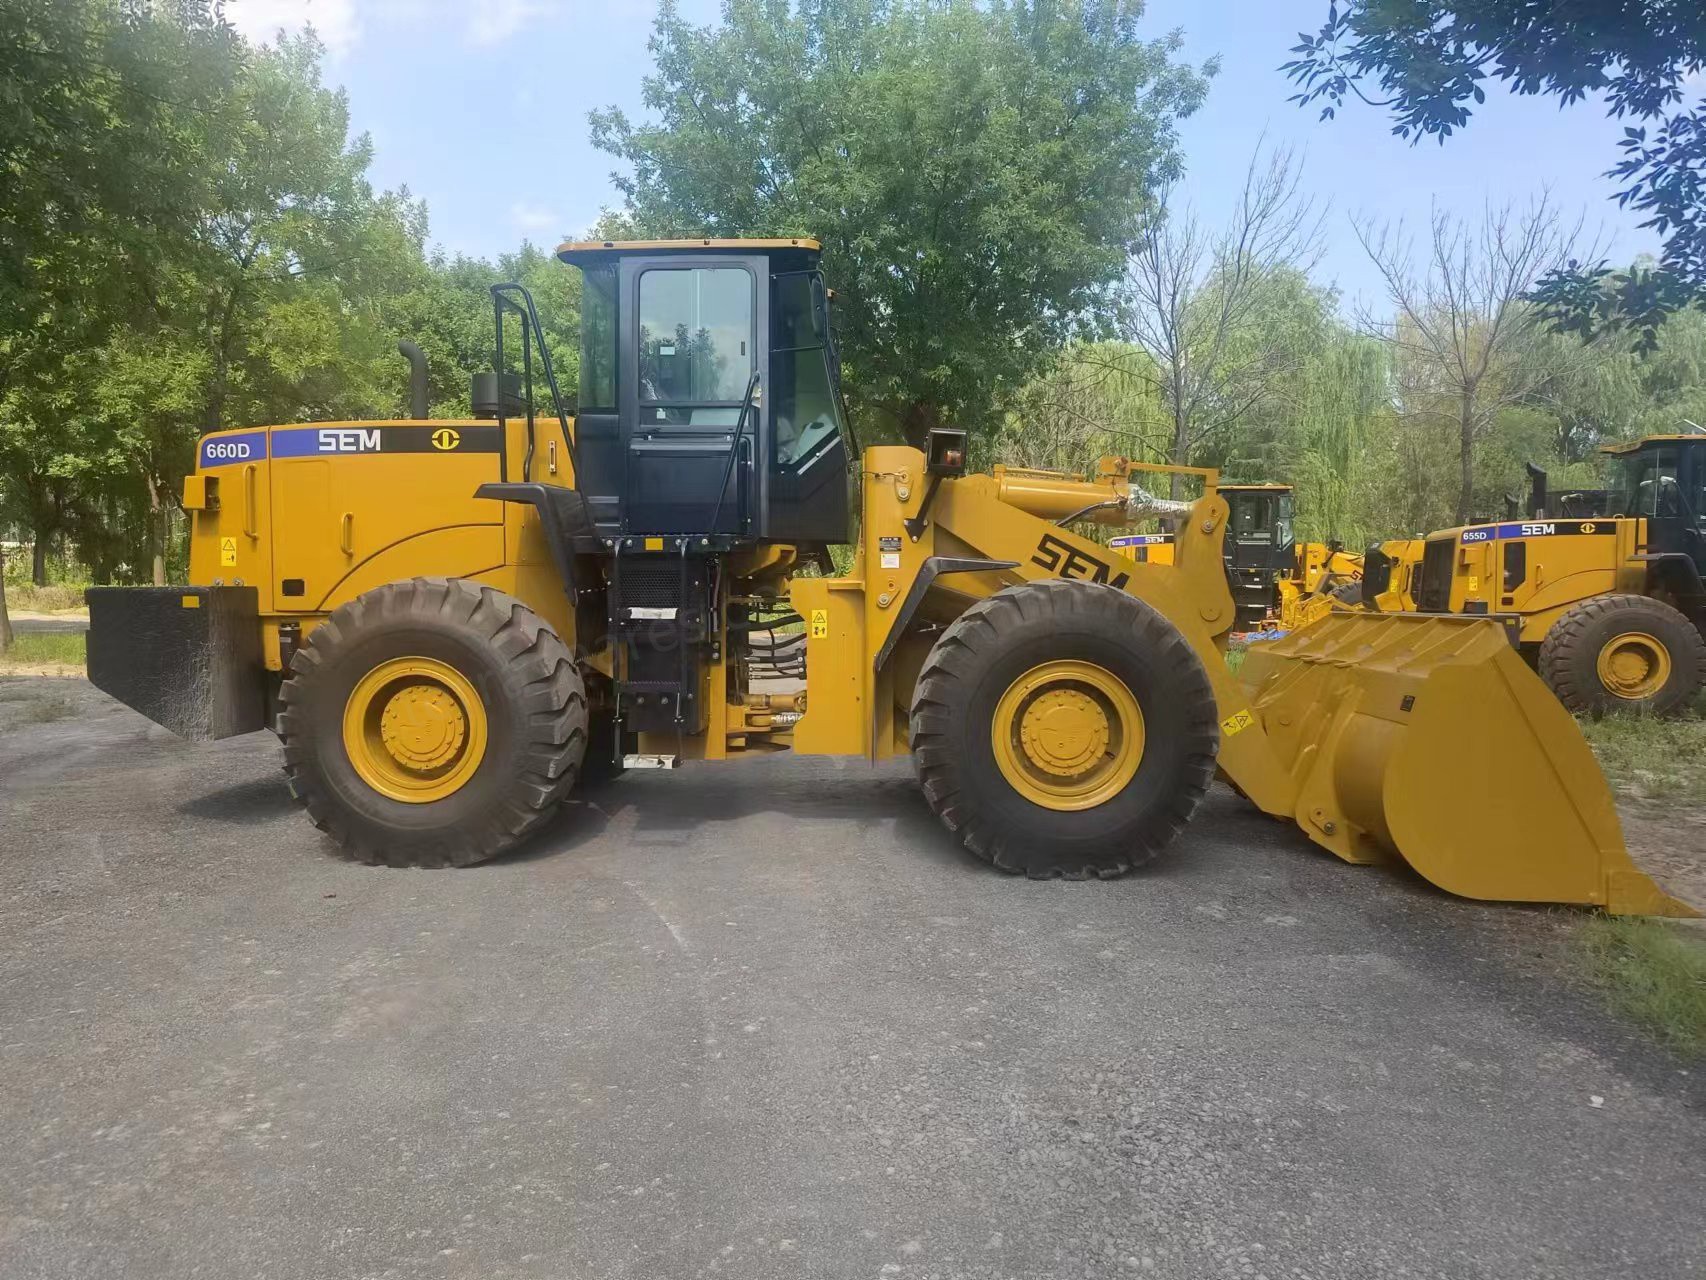
 Máquinas carregadeiras de rodas SEM SEM 660D de 6 toneladasA carregadeira de rodas SEM 660D de 6 toneladas é uma máquina robusta e de alto desempenho, projetada para realizar as tarefas mais exigentes de carregamento, formação de pilhas e movimentação de materiais. Equipada com um robusto motor Weichai de 178 kW e uma transmissão durável por contraeixo, oferece potência constante e torque confiável para sua capacidade nominal de 6 toneladas. Com um sistema hidráulico avançado com sensor de carga, a 660D garante operação suave e responsiva, além de ciclos rápidos, aumentando a produtividade em cada turno. Com capacidade de caçamba de 2,8 a 5,5 m³, adapta-se a uma ampla variedade de aplicações, incluindo mineração, pedreiras, portos e canteiros de obras. Projetado para oferecer conforto ao operador e baixa necessidade de manutenção, este modelo National II / Tier 2, pronto para exportação, funciona de forma confiável com combustível de baixa qualidade e conta com um layout simples que facilita a manutenção.